Prisøkningen i media fortsetter, og det er de digitale kanalene som trekker opp. Det mest interessante er likevel ikke hvor mye prisene stiger, men hvorfor. Prisene stiger nå fordi tilgangen på premium flater er begrenset, ikke fordi annonsørene kjøper mer.
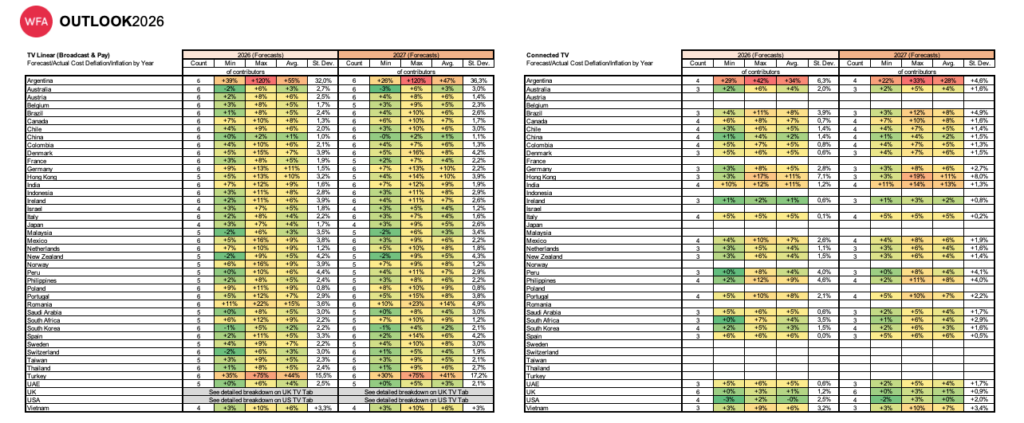
WFA (World Federation of Advertisers, den globale overbygningen av foreninger som ANFO) har nettopp lagt frem sin halvårlige Outlook, en oversikt over prognoser for prisutviklingen i media globalt. Prisveksten i media globalt er for 2026 nå anslått til 4,5 prosent (hyperinflasjonsmarkedene Tyrkia og Argentina er holdt utenfor), mot 4,4 prosent i april. For 2027 er prognosen den samme. Fortsatt 4,5 prosent.
Digitalt tar over, TV kjøles ned
De høyeste prisprognosene finner vi nå i de digitale kanalene, der prisen i stor grad settes i auksjoner. Søk ligger på 5,4 prosent for 2026, retail media på 5,2, social video på 4,4 og social display på 4,1 prosent.
I april var lineær-TV kanalen med høyest prisvekst, med 7,7 prosent. Fallende seertall og høy etterspørsel rundt fotball-VM var grunnen. Den nye prognosen er klart lavere, men begrenset tilbud gir fortsatt høye priser for vanskelig tilgjengelige målgrupper og premium sport. Det gjelder særlig lineær-TV i Storbritannia.
USA trekker opp
Mye av den globale prisveksten kommer fra USA, der prognosen for 2026 er oppjustert fra 4,0 til 4,6 prosent, særlig drevet av søk og social display. Tyskland, Mexico og UAE er også oppjustert i denne målingen. India er fortsatt blant de store markedene med høyest prisvekst, rundt 9 prosent.
Tilbudet styrer prisen
Det er i økende grad tilbudet, ikke etterspørselen, som avgjør prisen. CTV i India, retail media i Sør-Korea og lineær-TV i Storbritannia viser alle det samme. Investeringene vokser raskere enn tilgangen på premium flater.
Et marked kan med andre ord ha svak vekst, både i økonomien og i reklameinvesteringene, og likevel ha kraftig prisvekst for å nå en bestemt målgruppe.
Det er for så vidt helt vanlig økonomisk teori. Når tilbudet er begrenset, stiger prisen, og det kan vi vanskelig legge mediene til last. Vi annonsører må også ta vår del av ansvaret. Det er vi som presser prisene opp når vi alle jakter på de samme flatene. Samtidig vet vi fortsatt for lite om hvordan prisen faktisk settes i auksjonsmarkedene.
Hva betyr det for oss?
Norge er ikke blant de 42 markedene WFA har med i oversikten. Mønsteret er likevel gjenkjennelig.
WFA understreker selv at tallene er retningsgivende og et utgangspunkt for dialogen med media og mediebyråer.
Prognosene bygger på innspill fra mediebyråer og rådgivere som Cortex Media, dentsu, Ebiquity, Havas, Mediasense, Omnicom Media Group, Publicis og the7stars.